Сфера рекламной деятельности и исследования конъюнктуры рынка в Казахстане после нескольких лет активного роста столкнулась с резким спадом. За январь–июнь 2026 года объём оказанных услуг составил 264,8 млрд тенге, что на 23,8% меньше, чем годом ранее. В реальном выражении объём услуг снизился на 26,9% (ИФО — 73,1%). Это наиболее заметное сокращение среди видов деятельности в сфере услуг.
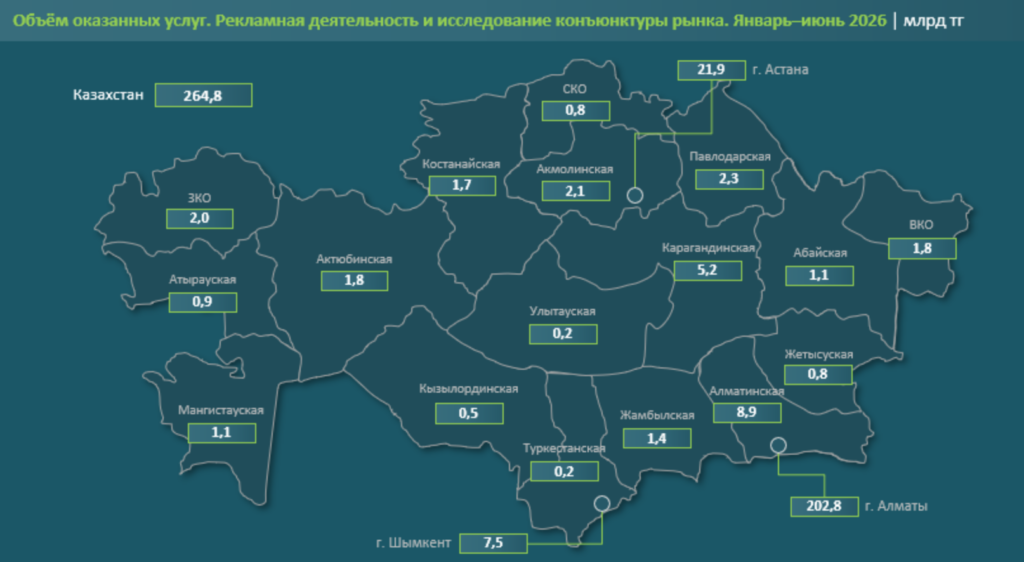
Основной объём услуг по-прежнему сосредоточен в Алматы. За первое полугодие на город пришлось 202,8 млрд тенге, или 76,6% общереспубликанского объёма. При этом за год показатель сократился на 31,1%, или 91,6 млрд тенге. В Астане объём оказанных услуг уменьшился на 12,7%, до 21,9 млрд тенге, тогда как в Шымкенте вырос почти в четыре раза, до 7,5 млрд тенге. Среди областей наибольший рост зафиксирован в Алматинской области — в два раза, до 8,9 млрд тенге, а наиболее заметное сокращение — в Мангистауской, где показатель снизился в 2,2 раза, до 1,1 млрд тенге.
Нынешний спад последовал после нескольких лет быстрого роста отрасли. В январе–июне 2022 года объём услуг составлял 136,6 млрд тенге. В 2023 году он вырос на 53,6%, до 209,9 млрд, в 2024-м — ещё на 54,9%, до 325,1 млрд. В первой половине 2025 года рост замедлился до 6,9%, а объём услуг достиг 347,6 млрд тенге. Таким образом, сокращение в 2026 году произошло после двух лет резкого увеличения объёма рынка и последующего замедления его динамики.
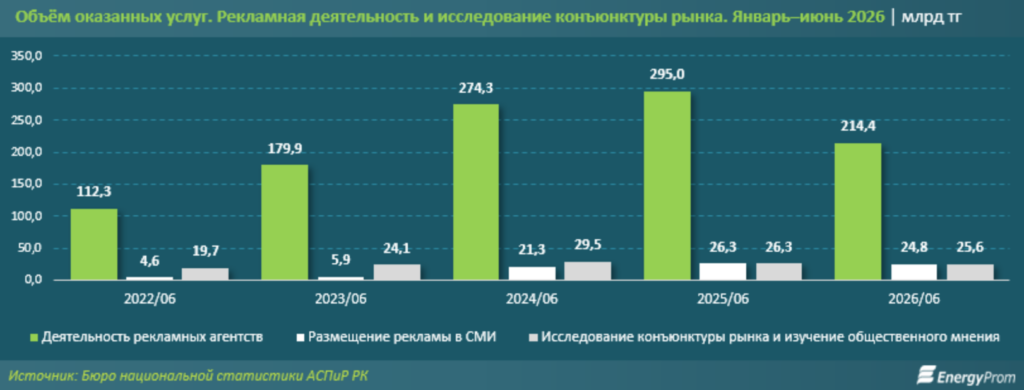
Практически всё сокращение пришлось на деятельность рекламных агентств. Объём оказанных ими услуг уменьшился с 295 млрд до 214,4 млрд тенге, или на 27,3%. В денежном выражении снижение составило 80,5 млрд тенге при общем сокращении отрасли на 82,8 млрд. Услуги по размещению рекламы в СМИ сократились значительно слабее — на 5,8%, до 24,8 млрд тенге, а услуги по исследованию конъюнктуры рынка и общественного мнения — на 2,8%, до 25,6 млрд тенге.
При этом сокращение объёма услуг по официальной статистике не обязательно означает аналогичное снижение рекламных размещений. По оценке Центрально-Азиатской рекламной ассоциации (ЦАРА), объём рекламы на телевидении, в интернете, наружной рекламе, на радио и в прессе в первом полугодии 2026 года вырос на 10,3%, до 65,9 млрд тенге. Эти показатели напрямую несопоставимы: оценка ЦАРА охватывает пять основных средств распространения рекламы, тогда как официальная статистика включает более широкий круг услуг рекламных агентств, размещения рекламы и исследования рынка. Ассоциация объединяет более 40 участников и оценивает свой охват примерно в 90% агентского рекламного рынка страны.
На отдельные сегменты рекламного бизнеса могли повлиять и регуляторные изменения. С 9 сентября 2024 года в Казахстане существенно ограничили рекламу букмекерских контор и тотализаторов: её запретили в наружном формате, на транспорте и в большинстве масс-медиа, включая интернет-ресурсы, сохранив отдельные исключения для спортивной сферы. Однако имеющиеся данные не позволяют определить, какую часть нынешнего сокращения объёма услуг рекламных агентств можно связать именно с этим фактором.
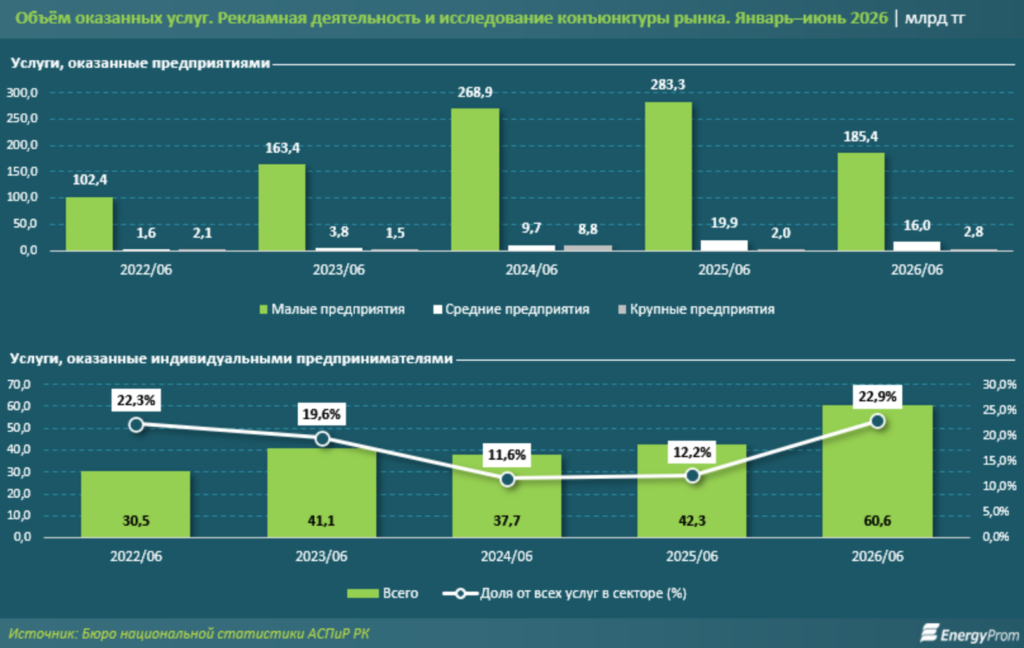
На фоне общего спада изменилась структура рынка по типам исполнителей. Индивидуальные предприниматели за январь–июнь 2026 года оказали рекламных и исследовательских услуг на 60,6 млрд тенге — на 43,1% больше, чем годом ранее. Их доля в общем объёме отрасли выросла с 12,2% до 22,9%, фактически вернувшись к уровню 2022 года.
При этом налоговые условия для такой деятельности в последние годы не стали мягче. С 1 января 2023 года налогоплательщики, оказывающие маркетинговые услуги, не вправе применять специальные налоговые режимы для малого бизнеса. Комитет государственных доходов Министерства финансов РК разъяснял, что ограничение распространяется и на ОКЭД 73110 «Деятельность рекламных агентств». С 2026 года ОКЭД 73200 «Исследование конъюнктуры рынка и изучение общественного мнения» также включён в перечень видов деятельности, для которых запрещено применение упрощённой декларации.
У предприятий динамика оказалась противоположной. Малые предприятия за полугодие оказали услуг на 185,4 млрд тенге, что на 34,6% меньше, чем годом ранее. У средних предприятий показатель сократился на 19,4%, до 16 млрд тенге. Крупные предприятия, напротив, увеличили объём на 37,2%, до 2,8 млрд тенге, однако их доля в отрасли осталась небольшой.
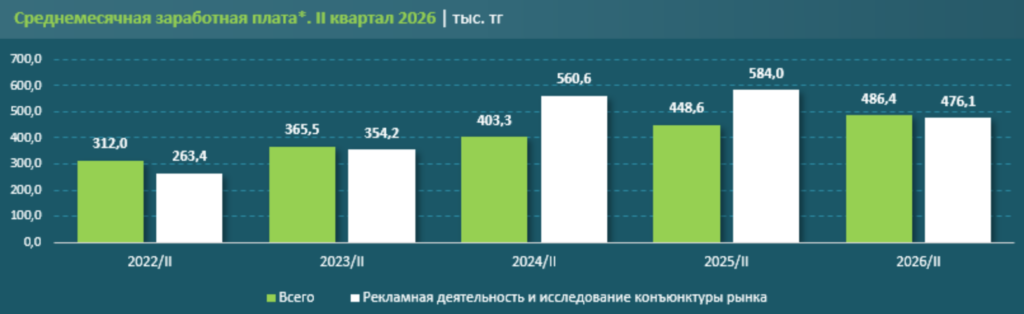
Сократились и зарплаты. Во втором квартале 2026 года среднемесячная заработная плата в сфере рекламы и исследования конъюнктуры рынка составила 476,1 тыс. тенге против 584 тыс. годом ранее, снизившись на 18,5%. В реальном выражении зарплата уменьшилась на 26,2%. Для сравнения, средняя зарплата по стране выросла с 448,6 тыс. до 486,4 тыс. тенге. При этом статистика зарплат не учитывает малые предприятия, занимающиеся предпринимательской деятельностью, поэтому распространять эту динамику на всех занятых в отрасли напрямую нельзя.
Численность работников также снизилась. Во втором квартале 2026 года списочная численность занятых в секторе составила 1,8 тыс. человек, на 7,3% меньше, чем годом ранее. Фактическая численность составила 1,7 тыс. человек, сократившись на 5,9%.
Расхождение между динамикой услуг рекламных агентств и оценкой рекламных размещений говорит о более сложных изменениях, чем простое сокращение спроса. Рекламные бюджеты могут перераспределяться между каналами и форматами продвижения, не обеспечивая сопоставимого роста выручки традиционных агентств. Поэтому состояние отрасли зависит не только от общего объёма рекламных расходов, но и от того, какие компании получают эти бюджеты, через какие каналы и в каком формате оказываются услуги.