
Курс валюты важен, однако сам по себе он не говорит инвестору, что покупать – тенге, доллары, облигации или акции. Один и тот же курс может быть выгодным для одного инвестора и совершенно неважным для другого. Гораздо важнее понять, в какой валюте инвестору понадобятся деньги, на какой срок он инвестирует, какую доходность получает его портфель и какую просадку он способен выдержать. Поэтому прогноз USD/KZT лучше воспринимать не как инвестиционный сигнал, а как один из сценариев, который нужно заложить в собственную модель.
Есть вопросы, на которые финансовый рынок не любит отвечать, но, тем не менее, отвечать приходится, потому что, в контексте нашей темы все спрашивают: «Сколько будет стоить доллар в конце года? 400? 500? 550?». Дело в том, что курс тенге – один из самых понятных индикаторов для массового инвестора.
При этом разброс экспертных ожиданий сегодня необычайно велик: от 500 тенге за доллар до 400 тенге и ниже.
В то же время августовский макроэкономический опрос Национального банка дал медианный прогноз 490 тенге за доллар в среднем за 2026 год, 516,2 – за 2027-й и 562,2 – за 2028-й.
Не наша задача определять, кто прав и наиболее близок к истине. Мы просто отметим фундаментальную проблему валютного прогнозирования: эксперты часто пытаются дать точный ответ на вопрос, который априори не имеет точного ответа.
Тем не менее, ориентировочные цифры названы, и для некоторых категорий инвесторов такие прогнозы дают ощущение определенности. Допустим, если инвестор верит в 500 тенге за доллар, решение кажется простым: купить доллар заранее. А кто-то другой, поверив, что курс будет 400, занимает выжидательную позицию. Самое интересное, и те, и те не совсем правы. Проблема в том, что финансовый рынок устроен сложнее.
Во-первых, прогнозы меняются так быстро, как картинки в калейдоскопе – слишком много переменных факторов, влияющих на валютный курс. Во-вторых, прогноз среднего курса нельзя автоматически понимать как прогноз курса на конкретную дату. В-третьих, даже верно угаданный курс не гарантирует правильного инвестиционного решения.
Инвестор может угадать направление валюты и все равно заработать меньше, чем на альтернативном активе.
Главное, что он должен понимать: прогноз курса – это не доходность. Рассмотрим это на примере.
Дано: начальный курс – 450 тенге за доллар. Инвестируем в два инструмента: тенговый актив с доходностью 16% годовых и долларовый актив с доходностью 5% годовых. Если через год доллар стоит 400 тенге, тенговый актив дает около 30,5% доходности в долларовом выражении. Если доллар стоит 500, доходность того же тенгового актива составляет около 4,4% в долларах. При курсе 550 результат уже становится отрицательным – около -5%.
Получается парадокс: один и тот же тенговый актив может быть очень выгодным или невыгодным в зависимости от курса, но оценить его невозможно без сравнения с альтернативой.
Так что же инвестор на самом деле покупает: валюту или будущую доходность? Когда человек покупает доллар, он фактически делает ставку не только на валюту. Он отказывается от альтернативной доходности в тенге. Если на депозите или облигациях можно получить высокую ставку, покупка доллара имеет свою цену: это недополученный процентный доход.
Поэтому грамотное инвестиционное решение должно выглядеть так: считаем доходность тенгового актива, учитываем изменение курса и сравниваем с доходностью долларового актива. Именно здесь возникает понятие альтернативной стоимости.
Выгоды или уязвимость прогноза курса
Главная ошибка частного инвестора состоит в том, что курс USD/KZT воспринимается как самостоятельный актив: будто существует некая правильная цифра, до которой тенге «должен» укрепиться или ослабнуть.
Но валютный курс – это цена одной валюты, выраженная в другой. Он не создает денежный поток, не платит дивиденд, не генерирует прибыль и не имеет собственного фундаментального дохода. Именно поэтому доллар можно купить дешево или дорого относительно тенге, но сам по себе факт владения долларом еще не означает инвестирование.
Для профессионального и успешного частного инвестора важен другой аспект: какой совокупный риск и доходность получает портфель в той валюте, в которой у него находятся будущие обязательства и финансовые цели?
Доллар не является автоматически «безрисковым» активом для казахстанского инвестора. Он защищает от ослабления тенге, но одновременно несет валютный риск относительно будущих тенговых расходов и может проигрывать высокодоходным тенговым инструментам при укреплении национальной валюты.Прогноз курса может служить ложным ориентиром и даже ухудшать решения инвестора, который действует импульсивно и нерационально. Здесь начинается поведенческая экономика.
Анкоринг. Когда звучат прогнозы из разряда «доллар будет стоить 500», число 500 становится психологическим якорем. В этом случае курс 450 начинает казаться дешевым, хотя сам по себе уровень 450 ничего не говорит о справедливой стоимости валюты.
Эффект недавних событий, которые не являются трендом. Если тенге укреплялся несколько месяцев, инвестор начинает ожидать продолжения укрепления. И, напротив, если доллар резко вырос – появляется убеждение, что рост продолжится.
Страх потери. Ослабление тенге воспринимается как личная финансовая потеря даже тогда, когда инвестиционный портфель одновременно растет.
Стадное поведение. Когда родственники, коллеги и социальные сети начинают обсуждать покупку долларов, валютная покупка превращается из инвестиционного решения в социально-психологическое.
Это неполный перечень поведенческих реакций, но даже они доказывают, что прогноз курса может быть опасен не только своей потенциальной ошибочностью, но и тем, что способен заставить инвестора принимать решения эмоционально.
Тем не менее, не будем отрицать очевидное: доллар не плохой актив, и в некоторых случаях валютная диверсификация для казахстанского инвестора вполне рациональна. Особенно в тех случаях, когда будущие расходы, например, обучение ребенка за рубежом, путешествия, инвестиции в зарубежную недвижимость и активы номинированы в долларах. В этом случае долларовая часть портфеля выполняет функцию не спекуляции, а хеджа.
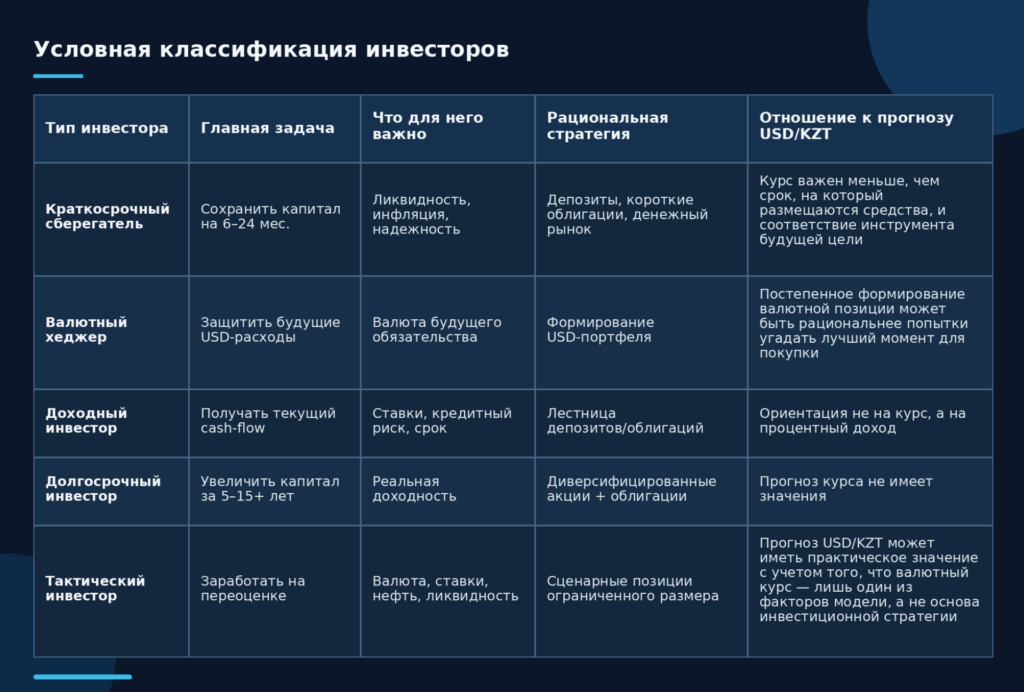
Главная стратегия не «тенге против доллара», а диверсификация
Диверсификация всегда была и остается «золотым» правилом инвестора. Современный инвестор уже, как правило, выбирает не между двумя позициями: 100% тенге или 100% доллар. У него есть множество инструментов: тенговые депозиты, государственные и корпоративные облигации, акции казахстанских компаний, зарубежные акции, ETF, валютные инструменты, денежный резерв.Поэтому вопрос чаще заключается в том, какую долю каждого класса активов держать и почему?
При этом надо понимать, что валютная диверсификация является лишь одним из элементов общей диверсификации.
Сегодня задача инвестора значительно расширяется. Ему нужно отслеживать с десяток других индикаторов, в числе которых:
— реальная доходность тенговых инструментов;
— инфляция;
— базовая ставка Национального банка РК;
— разница между доходностями тенговых и долларовых инструментов;
— цены на нефть;
— платежный баланс;
— импортный спрос на валюту;
— бюджетная и квазифискальная политика и пр.
При этом для себя нужно определить собственные будущие расходы в каждой валюте, горизонт инвестирования, допустимую просадку портфеля. И только после этого принять во внимание прогноз по валютной паре USD/KZT.
Подводим итог: для успешных инвестиций важно знать не то, каким будет курс тенге через определенное время, а то, что будет с инвестиционным портфелем в том случае, если тенге укрепится или, напротив, ослабнет.
