Какие активы защищают капитал от инфляции, а какие лишь создают иллюзию сохранения стоимости.
Автор: Асхат Смагулов, аналитик компании AMarkets
Высокая инфляция и меняющиеся процентные ставки ломают все привычные представления о надежности активов. И они требуют пересмотра, если человек желает инвестировать свободные деньги, а не просто их сохранять. Традиционно, когда речь заходила о сохранении накоплений, у казахстанцев было три основных привычных варианта: банковский депозит, недвижимость, сбережения в долларах. У каждого инструмента своя логика, свои риски и источники доходности. Но то, что было аксиомой, пора уже пересмотреть и найти свою формулу.
Сейчас недвижимость может дорожать, но приносить недостаточную арендную доходность. Доллар способен защитить накопления от девальвации, но при укреплении тенге это обернется потерями. А депозит, несмотря на высокую номинальную ставку, может оказаться менее привлекательным после изменения условий при пролонгации. Поэтому главный вопрос не в том, какой актив априори считается надежным, а в том, какой из них действительно позволяет увеличить покупательскую способность денег.
Тенговый депозит: есть риск
Одним из главных аргументов в пользу тенговых вкладов остается высокая процентная доходность. По данным Казахстанского фонда гарантирования депозитов (КФГД), в сентябре 2026 года средневзвешенная годовая эффективная ставка по вновь привлеченным срочным депозитам физлиц в тенге составляла 18,63% для вкладов на 6 месяцев с возможностью пополнения и 15,13% для вкладов на 12 месяцев с возможностью пополнения. Это рыночные средневзвешенные показатели, а не гарантированная ставка конкретного банка. Тем не менее они позволяют оценить привлекательность тенговых сбережений.
Если взять для расчета годовой вклад со ставкой 15,13%, то при размещении 10 млн тенге инвестор получит за год около 1,513 млн тенге процентного дохода. Таким образом, первоначальный капитал увеличится до 11,513 млн тенге, а реальный прирост покупательной способности, как мы видим из формулы, составит около 5,3%.
На первый взгляд, результат вполне привлекательный. Однако у депозитной стратегии есть важная особенность. Высокая ставка сегодня не означает, что она сохранится на протяжении нескольких лет, и при пролонгации может быть уже гораздо ниже. После снижения 23 октября 2026 года базовой ставки Нацбанка до 15,75% банки с большой вероятностью будут пересматривать ставки по новым вкладам в сторону снижения. Поэтому, если инвестор планирует хранить деньги 3 года, нельзя просто умножить сегодняшнюю ставку на весь период и считать результат гарантированным.
Кроме того, следует учитывать условия досрочного снятия средств, ограничения по отдельным видам вкладов и лимиты гарантирования КФГД. Высокая ставка по сберегательному депозиту, например, может сопровождаться существенными ограничениями на досрочное изъятие. Таким образом, тенговый депозит сегодня способен обеспечить положительную реальную доходность, но его преимущество зависит от того, насколько долго высокие процентные ставки будут сохраняться.
Недвижимость: не всегда есть доходность
В Казахстане недвижимость традиционно рассматривается как один из наиболее надежных способов сохранения капитала. Особенно это касается крупных городов, где жилье воспринимается не только как объект для собственного проживания, но и как инвестиционный актив. Однако для инвестора важно разделять два источника доходности: увеличение рыночной стоимости квартиры и доход от ее сдачи в аренду.
По данным Бюро национальной статистики, в сентябре 2026 года первичное жилье подорожало на 10,9% в годовом выражении, вторичное – на 7,9%. При этом арендная плата увеличилась на 16,7%, превысив общий уровень инфляции. Это настоящий вызов для инвесторов. Когда арендные ставки растут быстрее стоимости жилья, стоит присмотреться к инвестиционной недвижимости. Однако, стоп! Есть другой сигнал. В сентябре количество сделок купли-продажи жилья сократилось на 14,3% по сравнению с аналогичным месяцем прошлого года. За январь-сентябрь снижение составило 5,6%. То есть, хотя цены на жилье и продолжают расти, активность покупателей снижается.
Это не обязательно свидетельствует о формировании ценового пузыря. На рынок одновременно влияют инфляция, стоимость стройматериалов, налоговые изменения, условия ипотечного кредитования и госпрограммы поддержки спроса. Однако инвестору важно понимать, что рост средней цены кв. м еще не гарантирует, что конкретную квартиру удастся продать по ожидаемой стоимости. Более того, вторичное жилье в сентябре подорожало на 7,9%, что оказалось ниже официальной инфляции. Следовательно, только за счет прироста стоимости такого объекта владелец смог бы полностью компенсировать обесценение денег лишь в долгосрочной перспективе, но не через год.
Когда недвижимость становится выгоднее депозита – краеугольный вопрос.
Инвестиционная привлекательность недвижимости определяется не только текущей арендой, но и перспективами изменения цены объекта. Особенно важно учитывать местоположение, состояние жилья, транспортную доступность, инфраструктуру и устойчивость спроса со стороны арендаторов. Покупка квартиры в расчете исключительно на ее дальнейшее удорожание — это гораздо более рискованная стратегия, чем приобретение объекта с хорошей арендной доходностью.
Доллар: иногда не защита и не гарантия
Доллар традиционно воспринимается казахстанцами как способ защитить накопления от ослабления национальной валюты. Однако здесь важно различать валютную диверсификацию и инвестиционный доход. Если человек покупает наличные доллары и хранит их дома, он не получает процентный доход. Его результат полностью зависит от изменения курса тенге. Если же доллары размещаются на банковском депозите, появляется процентная составляющая. Но она, увы, пока значительно ниже тенговой.
Валютный депозит может приносить лишь небольшой процентный доход — с 1 октября 2026 года банки могут принимать эти депозиты теперь не по 1% годовых, а под 2,5% — но основное значение для итогового результата все равно имеет динамика курса. Если тенге не ослабевает, валютный депозит приносит минимальный доход. Если же происходит существенная девальвация, долларовая стратегия может оказаться значительно выгоднее тенговой.
Покупка долларов не является безусловно более выгодной альтернативой тенговому депозиту. Она становится привлекательнее, если курсовой рост компенсирует разницу в процентных ставках. Но у валютной диверсификации есть и другая функция. Она позволяет защитить ту часть капитала, которая в будущем может потребоваться для расходов в иностранной валюте: оплата обучения, лечения, путешествий и т.д. Поэтому оценивать доллар исключительно через призму его доходности в тенге не совсем правильно. Это еще и инструмент распределения валютного риска.
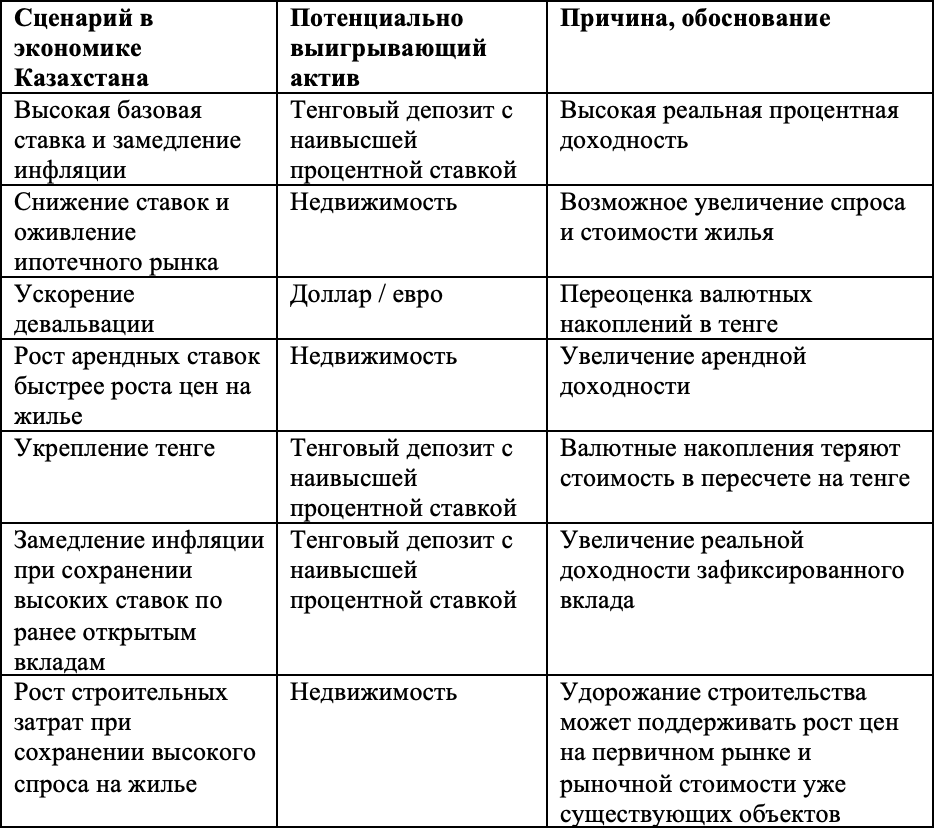
Практические советы
Универсального инструмента, который одновременно гарантирует высокую доходность, защищает от инфляции и обеспечивает быструю ликвидность, как мы видим, не существует.
Тенговые депозиты привлекательны в период высоких процентных ставок. Но их доходность зависит от денежно-кредитной политики Нацбанка и условий пролонгации.
Недвижимость способна приносить два вида дохода, однако требует значительного первоначального капитала, постоянных расходов и готовности к низкой ликвидности.
Доллар защищает от части валютных рисков, но при укреплении тенге может уступать и депозитам, и инфляции.
Поэтому главный вывод заключается в том, что инвестору необходимо разделять две задачи: получение дохода и защиту от рисков. Если его цель – дать максимальный процентный доход при относительно высокой ликвидности, тенговый депозит сегодня может оказаться одним из наиболее привлекательных вариантов. Если инвестор располагает значительным капиталом, готов к долгосрочному вложению и способен подобрать объект с устойчивым арендным спросом, недвижимость может стать источником регулярного дохода и прироста стоимости.
Если же приоритетом является защита от девальвации и будущие расходы в иностранной валюте, определенная доля валютных накоплений может быть оправданна даже при низкой процентной доходности. Поэтому оценивать инвестиции следует не по номинальному росту цены, а по реальной доходности с учетом инфляции, всех затрат, рисков и альтернативных возможностей.
Универсального рецепта нет, как нет никакой константы. Но то, что вы уже думаете на эту тему – уже хорошо.