Октябрь 2026 года станет поворотной точкой в правовом регулировании цифровой экономики Республики Казахстан. В силу вступает масштабный пакет законодательных поправок, который фактически разрушает исторически сложившуюся в стране «банкоцентричную» модель финансового рынка, при которой все расчетные операции были жестко завязаны на коммерческих банках второго уровня (БВУ) из-за отсутствия у независимых игроков права самостоятельно открывать счета клиентам.
Эксперты нашей юридической практики подготовили подробный правовой анализ ключевых изменений, а также практические рекомендации по адаптации вашего бизнеса к новым регуляторным реалиям.
Лицензирование платежных организаций первой категории (вступает в силу с 21 октября 2026 г.):
В соответствии с Законом РК №352-VIII, Национальный банк Республики Казахстан запускает правовой институт платежных организаций первой категории. Данная законодательная новелла кардинально меняет архитектуру отечественного финтех-рынка.
Новые правила вводят концепцию «платежных банков» (payment banking). Они наделяют небанковские технологические компании операционной независимостью и открывают им прямой доступ к государственной платежной инфраструктуре, предоставляя, таким образом, небанковским технологическим компаниям (таким, как криптобанки, биржи, маркетплейсы и т.п.) беспрецедентные операционные возможности. Это шаг к демонополизации рынка, который существенно обострит конкуренцию в финансовом секторе в течение 2027 года.
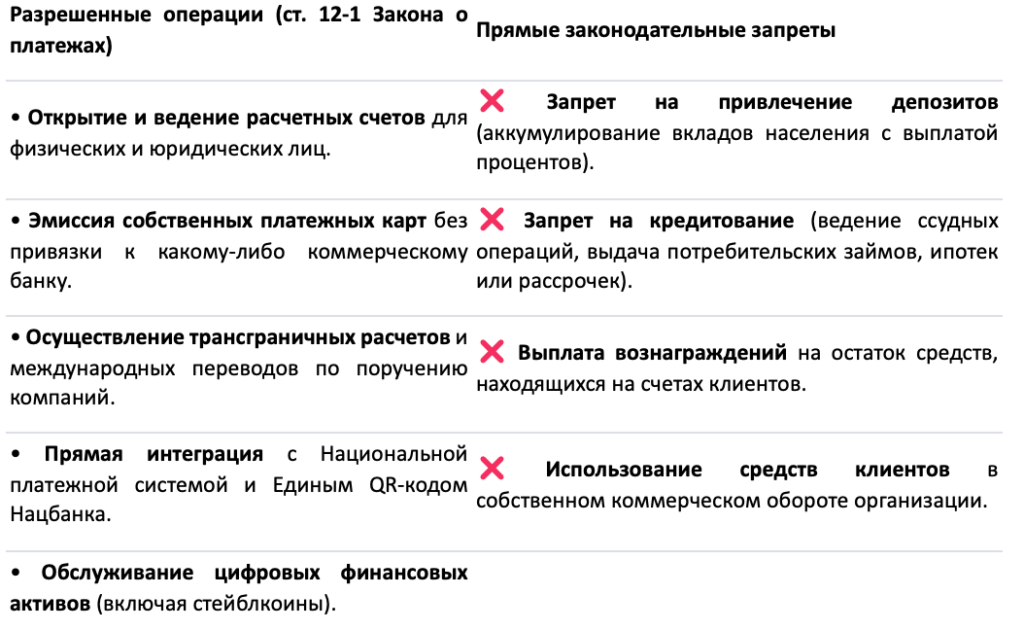
1. Разграничение правоспособности: что разрешено и что запрещено
Новый правовой статус позволяет платежным организациям первой категории функционировать в качестве полноценных расчетных хабов без посредничества Банков второго уровня (далее — БВУ).
2. Императивные пруденциальные требования к соискателям лицензии
Для получения лицензии первой категории заявитель обязан подтвердить регулятору соответствие жестким критериям финансовой устойчивости и безопасности, близким к классическим банковским стандартам:
-
Требования к уставному капиталу: Минимальный размер капитала строго дифференцирован в зависимости от географического масштаба и характера деятельности:
- Региональный уровень (деятельность строго в пределах одной области или города республиканского значения) — не менее 30 000 МРП (257 345 евро).
-
Республиканский уровень (право работы по всему Казахстану, выпуск карт, трансграничные расчеты) — не менее 100 000 МРП (857 817 евро).
-
Правило «чистых денег»: Уставный капитал должен быть сформирован исключительно денежными средствами в национальной валюте (тенге). Законодатель строго запрещает использовать заемные (кредитные) средства, недвижимость, оборудование или нематериальные активы (включая IT-платформы, софт и интеллектуальную собственность). Все средства должны быть депонированы на специальном счете до момента выдачи лицензии.
-
Режим сегрегации счетов: Деньги клиентов подлежат обязательному размещению на специализированных счетах в Национальном банке РК. Они полностью изолированы от баланса самой платежной организации. Это гарантирует их 100% сохранность и защиту от взысканий третьих лиц в случае банкротства оператора.
- Комплаенс и аудит: На соискателей возлагается обязанность по прохождению жесткого ежегодного внешнего аудита информационной безопасности и внедрению продвинутых антифрод-систем (противодействие мошенничеству).
3. Влияние реформы на финтех-стартапы и зрелых игроков
Новое регулирование разделяет технологический сектор на два полюса:
-
Окно возможностей для BigTech и крупных экосистем: Реформа открывает институциональные двери для гигантов из смежных индустрий (ритейл, телеком, крипто). Международный холдинг VEON (бренд Beeline / ТОО «КаР-Тел») уже подписал меморандум с Нацбанком для легализации мобильных финансовых сервисов. Крупнейшая мировая криптоэкосистема Binance также готовит инфраструктуру для получения лицензии первой категории, чтобы бесшовно связать цифровые активы с фиатным тенге. Это позволит им удерживать 100% своей выручки от транзакций и не делить маржу с банками-партнерами.
- Регуляторный кризис для малых финтех-стартапов: Для молодых команд новые правила несут серьезные риски вытеснения. Классическое посредничество (перепродажа банковского эквайринга) фактически умирает. Стартапы, не способные выполнить требования по капиталу и выстроить сложную IT-архитектуру сегрегированных счетов, будут вынуждены уйти с рынка либо быть поглощенными крупными игроками. Однако те стартапы, которые справятся с комплаенсом, смогут создавать уникальные независимые нишевые продукты (карты для геймеров, экосистемы для фрилансеров, встроенные платежи для маркетплейсов).
4. Что эта реформа изменит для конечного потребителя?
Для простых граждан и МСБ изменения станут заметны в течение 2027 года (21 октября — это лишь дата старта приема заявок регулятором).
-
Для физических лиц: Можно будет открыть расчетный счет и получить платежную карту непосредственно у мобильного оператора, в финтех-стартапе или крупном маркетплейсе. Это усилит конкуренцию, что приведет к снижению комиссий за переводы и росту кэшбеков.
- Для бизнеса: Появятся более гибкие, дешевые и технологичные платежные шлюзы, B2B-переводы и экосистемы приема оплат без необходимости открывать дорогостоящие счета в классических банках.
Рекомендации юристов для защиты вашего бизнеса по вопросам финтех-реформы:
Для адаптации бизнеса к новым условиям и минимизации рисков принудительного вытеснения с рынка, юристы нашей фирмы рекомендуют реализовать следующие защитные и стратегические меры:
-
Правовой аудит текущих соглашений с БВУ (для действующих платежных организаций):
Необходимо детально пересмотреть договоры с банками-партнерами, через которые сейчас проводятся расчеты. Оцените риски изменения тарифной политики со стороны БВУ, которые на фоне реформы могут попытаться удержать финтех-клиентов или, напротив, ужесточить условия эквайринга. -
Проведение стресс-тестирования на соответствие пруденциальным нормативам:
Если ваша бизнес-модель предполагает масштабирование до первой категории, проведите аудит структуры капитала. Помните, что активы в виде софта (собственной IT-платформы) или коммерческой недвижимости не будут засчитаны Нацбанком РК. Необходимо заблаговременно подготовить ликвидную денежную массу в тенге (от 30 000 до 100 000 МРП) и подтвердить легальность источников ее происхождения. -
Реинжиниринг IT-архитектуры и систем учета под стандарты сегрегации:
Разработчикам финтех-платформ и маркетплейсов необходимо начать перепроектирование баз данных и логики движения средств. Ваша система должна быть готова технически разделять операционные деньги компании и транзакционные средства клиентов для их последующего вывода на спецсчета в Нацбанке РК. Также требуется внедрить антифрод-модули, соответствующие новым критериям регулятора. -
Разработка стратегии «нишевого позиционирования» (для малых стартапов):
Если у компании нет ресурсов для получения лицензии первой категории, необходимо перестроить продукт так, чтобы не конкурировать с будущими «платежными банками» напрямую. Фокусируйтесь на создании уникального софта, интерфейсов или систем аналитики, которые можно будет выгодно продать или лицензировать новым крупным держателям лицензий (BigTech и телеком-операторам). -
Юридическое сопровождение M&A-процессов (слияний и поглощений):
Средним игрокам рынка стоит рассмотреть варианты консолидации (объединения капиталов нескольких мелких платежных организаций) для достижения порога в 100 000 МРП. Наша фирма готова взять на себя полное структурирование таких сделок, проведение Due Diligence партнеров и защиту прав основателей при слиянии.
Таким образом, реформа финтех-рынка Казахстана в 2026 году открывает новые возможности для развития технологий, но одновременно требует от компаний своевременной адаптации к новым регуляторным требованиям. Чтобы минимизировать правовые риски, участникам рынка важно заранее провести аудит бизнес-процессов, привести документы в соответствие с законодательством и отслеживать изменения в практике Нацбанка РК.