Евразийский банк представил EVA (Eurasian Virtual Assistant) — персонального финансового AI-ассистента, встроенного в мобильное приложение банка. Сервис работает с реальными данными клиента и позволяет получать информацию о расходах, счетах, картах, депозитах и кредитах через обычный диалог. В дальнейшем банк планирует развивать проактивные сценарии, при которых EVA сможет сама предлагать возможные действия на основе финансового контекста клиента.
Евразийский банк развивает EVA как следующий этап перехода от классического мобильного банкинга к интеллектуальному финансовому сервису. Клиенту не нужно самостоятельно искать нужный раздел приложения и сопоставлять данные из разных экранов. Он может задать вопрос обычным языком — например, сколько денег потратил за месяц, на что ушло больше всего средств, когда предстоит следующий платёж по кредиту или что происходит с депозитом. EVA анализирует необходимые данные и формирует ответ в понятной форме. Ассистент понимает запросы на казахском, русском и английском языках.
Для самого банка запуск EVA связан не столько с попыткой догнать крупнейших игроков рынка, сколько с последовательным развитием собственных цифровых сервисов. Председатель правления Евразийского банка Ляззат Сатиева подчёркивает, что компания не ставит целью обойти крупнейшие банки страны. По её словам, банк прежде всего конкурирует с самим собой — и хочет каждый следующий продукт делать лучше предыдущего.
«Мы строим новый банк, который должен быть лучше, чем мы сами вчера, позавчера и два года назад», — сказала председатель Правления Ляззат Сатиева.
По её словам, банк последовательно обновляет цифровые сервисы, а после запуска нового мобильного приложения команда стала искать следующий шаг в развитии клиентского опыта. Одним из таких решений стала EVA — инструмент, который должен упростить работу клиента с собственными финансовыми данными.
На первом этапе EVA работает с шестью направлениями: расходами, картами, текущими счетами, депозитами, кредитами, а также продуктами и тарифами банка. Ассистент может показать расходы и поступления за выбранный период, распределить траты по категориям, предоставить информацию по картам и счетам, рассказать об условиях и движении средств по депозитам, а по кредитам — показать график и ближайший платёж.
Один из основных сценариев — анализ расходов. Клиент может спросить, сколько потратил за месяц, сколько денег поступило, каким был остаток на начало и конец периода и на какие категории пришлось больше всего расходов. При этом ему не требуется самостоятельно формировать выписку или переходить между несколькими разделами приложения.
EVA может использоваться и как точка входа в банковские продукты. Например, если клиент интересуется накоплениями, ассистент может предложить соответствующие продукты банка и предоставить переход к дальнейшему действию.
«EVA — это шаг к тому, чтобы общение с банком стало таким же простым, как разговор с человеком. Мы хотели убрать барьер для поиска: не искать данные по разным экранам, а просто спросить о своих деньгах обычными словами», — отметил управляющий директор по информационным технологиям Евразийского банка Даниэль Закиев.
В этом и заключается особенность подхода EVA: ассистент работает не только как справочник по банковским продуктам, а использует финансовый контекст конкретного клиента — его операции, счета, расходы и продукты — для формирования персонального ответа. При этом речь идёт не о полном доступе AI к финансовой истории: система определяет, какие именно данные необходимы для конкретного запроса.
За удобным интерфейсом стоит отдельная техническая архитектура. EVA не использует нейросеть для всех операций подряд: аналитические расчёты выполняются отдельными банковскими сервисами, а AI подключается там, где требуется понять запрос человека и сформулировать ответ на естественном языке.
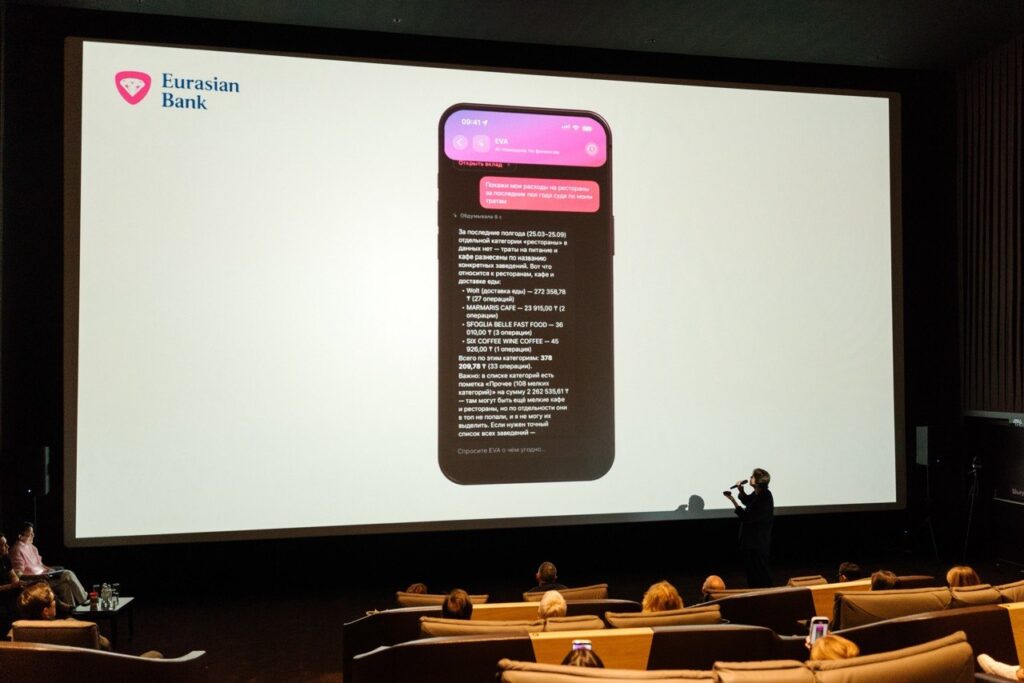
Во время презентации команда рассказала и о технической стороне проекта. Изначально выбранная модель требовала около 470 гигабайт памяти, включала 235 млрд параметров и 128 экспертов. После сжатия модель удалось разместить на одной видеокарте объёмом 120 гигабайт. Такой подход позволяет использовать нейросеть там, где она действительно необходима, а остальные операции выполнять стандартными банковскими сервисами.
Отдельное внимание при разработке EVA уделили безопасности финансовых данных. Ассистент работает внутри банковского контура, данные клиента не передаются во внешние AI-сервисы, а сама нейросеть не имеет доступа к интернету. При этом для ответа на конкретный запрос системе передаётся только необходимый объём данных. Например, если клиент спрашивает о расходах на бензин за месяц, EVA не нужно получать доступ ко всей его финансовой истории. Запрос и сформированный ответ проходят дополнительные проверки.
Сейчас EVA в основном отвечает на вопросы клиента, анализирует его финансовые данные и может делать выводы на их основе. Следующий этап развития связан с проактивным взаимодействием. Речь не о том, что EVA просто будет чаще обращаться к пользователю. Идея в том, чтобы ассистент мог сам обратить внимание клиента на ситуацию, в которой ему может потребоваться действие.
Например, EVA сможет предложить повторить регулярный платёж, напомнить о необходимости пополнить счёт или обратить внимание на изменение расходов и финансовую цель клиента. При этом ассистент не принимает решение вместо пользователя: EVA может предложить следующий шаг, но окончательное действие остаётся за клиентом.
В банке рассматривают этот подход: развитие персонального финансового сервиса, который учитывает не абстрактного пользователя, а конкретного человека с его финансовыми привычками, продуктами и целями.
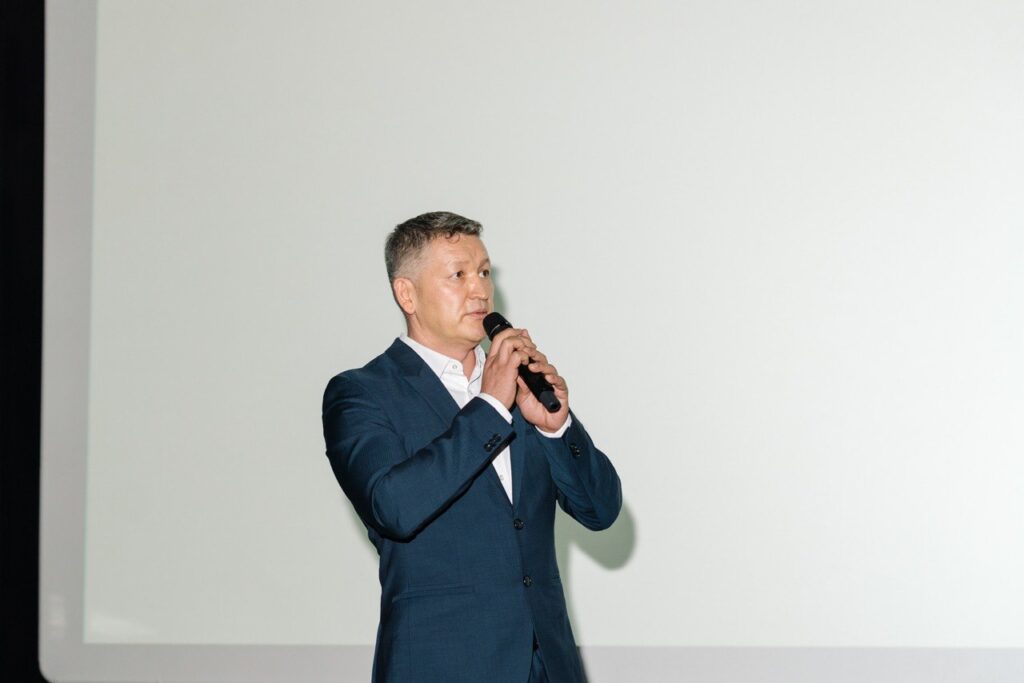
«Сегодня мы показали модель того, как будут выглядеть банки будущего. Искусственный интеллект постепенно сменит привычный формат мобильных приложений: вместо набора разделов и функций клиенты будут взаимодействовать с сервисом ИИ, с интеллектуальными помощниками, с которым будет обсуждать свои финансы и принимать решения», — сказал руководитель Блока информационных технологий Нурлан Сарсебеков.
Часть будущих возможностей пока не выведена в приложение и требует дополнительного тестирования с точки зрения безопасности и качества работы. Функциональность EVA планируют расширять постепенно, анализируя реальные сценарии использования.
В дальнейшем ассистент может получить доступ к большему количеству сервисов внутри мобильного приложения. При этом банк подчёркивает, что новые возможности будут запускаться поэтапно после соответствующей проверки.
Евразийский банк пока не называет конкретных финансовых показателей, которые должен принести запуск EVA. На первом этапе команда планирует оценивать активность пользователей, в том числе то, насколько часто клиенты возвращаются в приложение, а также тестировать различные сценарии взаимодействия. В банке отмечают, что рынок персональных финансовых AI-сервисов только формируется, поэтому заранее оценить его влияние на клиентскую базу и доходы сложно.
Для клиента EVA является частью мобильного приложения, а не отдельным платным сервисом. Чтобы воспользоваться ассистентом, необходимо обновить приложение банка.
По сути, EVA меняет не столько набор доступных банковских функций, сколько способ доступа к ним. Вместо поиска нужного раздела клиент формулирует задачу своими словами, а система определяет, какие данные нужны для ответа и какие банковские возможности могут быть связаны с этим запросом. Сейчас EVA помогает клиенту разобраться в собственных финансах, а дальнейшее развитие должно сделать ассистента более персональным и проактивным.
Как сформулировала Ляззат Сатиева, цифровой банк должен помогать самому банку лучше понимать клиента, а клиенту — лучше разбираться в собственных финансах.
